

 خرید خودرو


با اقساط ۵ ساله صاحب کوییک شو؛ نمونه اقساط شفاف و مقایسه طرحهای خرید خودرو
خرید کوییک برای خیلی از خریداران یعنی پیدا کردن خودرویی اقتصادی، جمعوجور و مناسب استفاده روزمره؛ اما وقتی قرار است خودرو را قسطی بخرید، فقط قیمت خود ماشین مهم نیست. مبلغ پیشپرداخت، مبلغ قسط ماهانه، مدت بازپرداخت و مجموع پولی که در پایان پرداخت میکنید میتواند یک خرید بهظاهر ارزان را به انتخابی سنگین تبدیل کند.
به همین دلیل اگر قصد خرید خودرو کارکرده یا خرید خودرو بهصورت اقساطی را دارید، بهتر است قبل از تصمیمگیری، عددها را کنار هم ببینید.
در این مطلب علاوه بر بررسی خرید قسطی کوییک، چند نمونه از طرحهای اقساطی را با عدد و رقم بررسی میکنیم تا دقیقتر بدانید تفاوت یک طرح ۱۲ ماهه با یک طرح ۵ ساله چیست. 
خرید کوییک قسطی؛ فقط به مبلغ قسط نگاه نکنید
وقتی فروشنده میگوید «خودرو را با ماهی فلان مبلغ بخرید»، اولین چیزی که ممکن است توجه شما را جلب کند همان قسط ماهانه است. اما این عدد بهتنهایی معیار خوبی برای مقایسه نیست.
فرض کنید یک خودرو را با پیشپرداخت پایینتر و قسط ماهانه بالاتر میخرید. ممکن است در نگاه اول طرح جذاب به نظر برسد، اما مجموع پرداخت شما در پایان قرارداد بیشتر شود.
از طرف دیگر، در طرحهای بلندمدت، مبلغ قسط ماهانه کاهش پیدا میکند و فشار کمتری به بودجه ماهانه وارد میشود؛ در عوض مجموع پرداخت نهایی میتواند افزایش پیدا کند.
بنابراین برای خرید ماشین قسطی همیشه این چهار عدد را کنار هم قرار دهید:
مبلغ پیشپرداخت
مبلغ قسط ماهانه
مجموع کل پرداخت
این مقایسه کمک میکند بهجای انتخاب بر اساس یک عدد جذاب، واقعاً هزینه خرید را ببینید.
اقساط ۵ ساله یعنی چه؟
یکی از جذابترین گزینهها برای خریدارانی که نمیخواهند فشار زیادی به بودجه ماهانه وارد شود، بازپرداخت ۶۰ ماهه است.
برای مثال، در یک نمونه طرح اقساطی برای خودرویی با قیمت روز ۱ میلیارد و ۱۰۰ میلیون تومان، شرایط ۶۰ ماهه به این شکل اعلام شده است:
| مدت بازپرداخت | پیشپرداخت | قسط ماهانه | مجموع پرداخت |
|---|---|---|---|
| ۱۲ ماهه | ۶۱۰.۵ میلیون تومان | ۵۲.۶ میلیون تومان | ۱.۲۴۲ میلیارد تومان |
| ۲۴ ماهه | ۶۵۸.۹ میلیون تومان | ۲۹.۷ میلیون تومان | ۱.۳۷۱ میلیارد تومان |
| ۳۶ ماهه | ۶۹۵.۲ میلیون تومان | ۲۲.۲ میلیون تومان | ۱.۴۹۴ میلیارد تومان |
| ۴۸ ماهه | ۷۲۶ میلیون تومان | ۱۹.۷ میلیون تومان | ۱.۶۷۴ میلیارد تومان |
| ۶۰ ماهه | ۷۴۵.۲۵ میلیون تومان | ۱۷.۶ میلیون تومان | ۱.۸۰۲ میلیارد تومان |
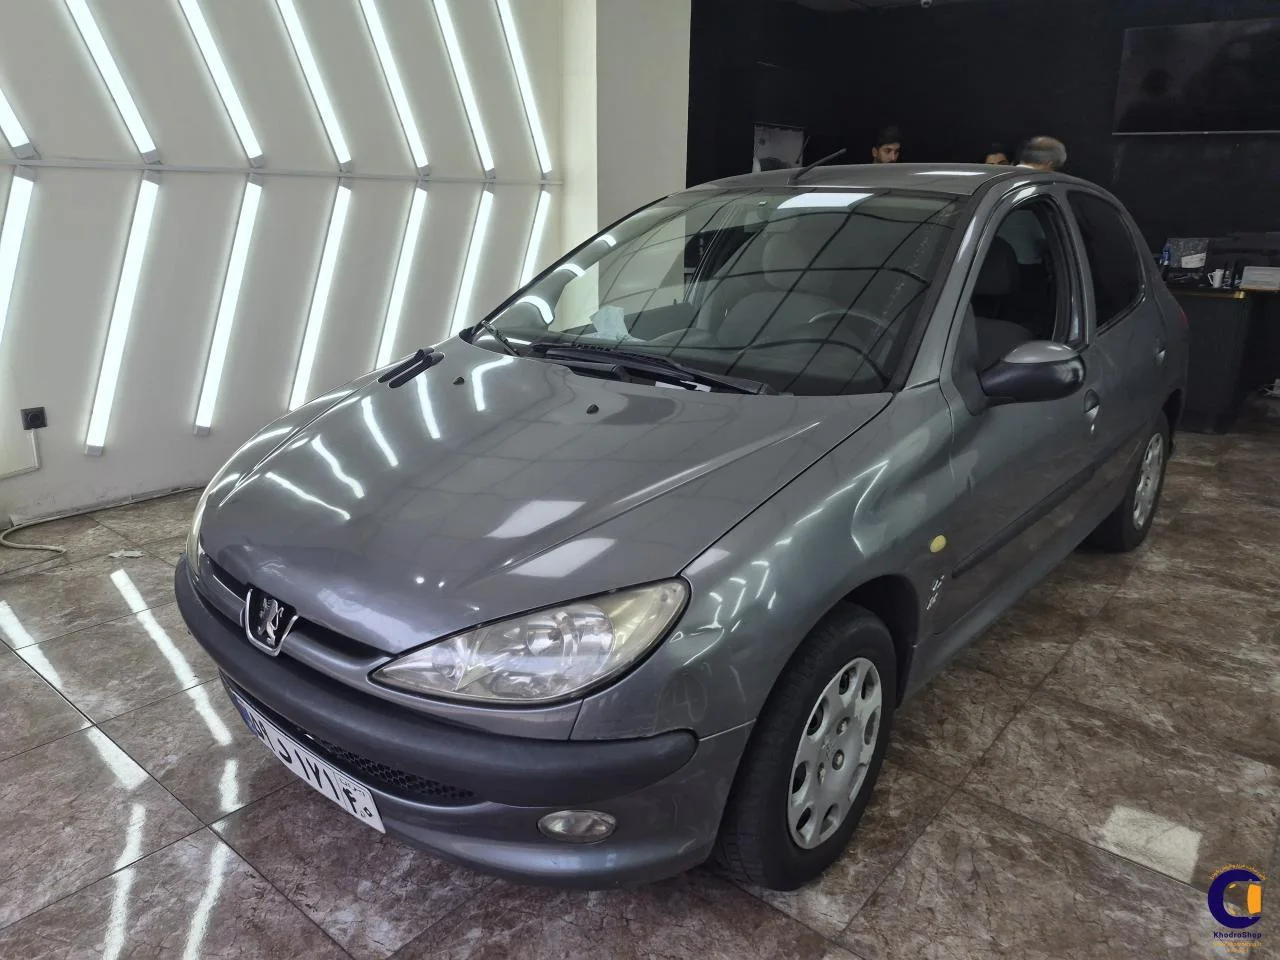
این مثال مربوط به پژو ۲۰۶ تیپ ۵ مدل ۱۳۹۳-۱۳۹۴ در طرح جشنواره تابستان است و صرفاً برای نشان دادن ساختار پرداخت استفاده میشود.
نکته جالب اینجاست که با افزایش مدت بازپرداخت، قسط ماهانه از حدود ۵۲.۶ میلیون تومان به حدود ۱۷.۶ میلیون تومان کاهش پیدا میکند؛ اما مجموع مبلغ پرداختی افزایش مییابد.
پس اگر کسی بگوید «۵ ساله بخر چون قسطش کمتر است»، هنوز بخش مهمی از داستان را نگفته است. 
نمونه دیگری از خرید خودرو قسطی؛ طرحهای مختلف چه تفاوتی دارند؟
طرحهای اقساطی لزوماً شرایط یکسانی ندارند. برای نمونه، در همین خودروی ۱.۱ میلیارد تومانی، طرحهای دیگری نیز میتوانند ساختار متفاوتی داشته باشند.
طرح الماس خودروشاپ
در نمونه اعلامشده برای طرح الماس، خرید بدون ضامن و با چک صیادی در دورههای کوتاهتر ارائه شده است:
| مدت | پیشپرداخت | قسط ماهانه | مجموع پرداخت |
|---|---|---|---|
| ۱۲ ماهه | ۶۶۰ میلیون تومان | ۵۶.۴ میلیون تومان | ۱.۳۳۷ میلیارد تومان |
| ۲۴ ماهه | ۶۰۵ میلیون تومان | ۴۵.۳ میلیون تومان | ۱.۶۹۴ میلیارد تومان |
این مثال نشان میدهد که حتی وقتی مدت بازپرداخت مشابه یا نزدیک است، ساختار پیشپرداخت و اقساط میتواند تفاوت قابلتوجهی ایجاد کند.
طرح اقتصادی؛ اقساط ۱۲ تا ۳۶ ماهه
در نمونه طرح اقتصادی:
| مدت | پیشپرداخت | قسط ماهانه | مجموع پرداخت |
|---|---|---|---|
| ۱۲ ماهه | ۴۵۹.۹۷۶ میلیون تومان | ۷۳.۵۶ میلیون تومان | ۱.۳۴۲ میلیارد تومان |
| ۲۴ ماهه | ۵۴۷.۳۷۱ میلیون تومان | ۴۱.۴۸ میلیون تومان | ۱.۵۴۲ میلیارد تومان |
| ۳۶ ماهه | ۶۱۲.۳۵۹ میلیون تومان | ۳۱.۰۵ میلیون تومان | ۱.۷۳۰ میلیارد تومان |
در اینجا پیشپرداخت اولیه کمتر از بعضی طرحهای دیگر است، اما مبلغ قسط ماهانه در دورههای کوتاهتر بالاتر خواهد بود.
چند خودروی کارکرده که همین حالا میتوانید بررسی کنید
اگر بعد از بررسی نکات بالا به دنبال گزینههای واقعی برای خرید هستید، در نمایشگاه خودروشاپ خودروهای مختلفی وجود دارد که میتوانید مشخصات هرکدام را جداگانه بررسی کنید:
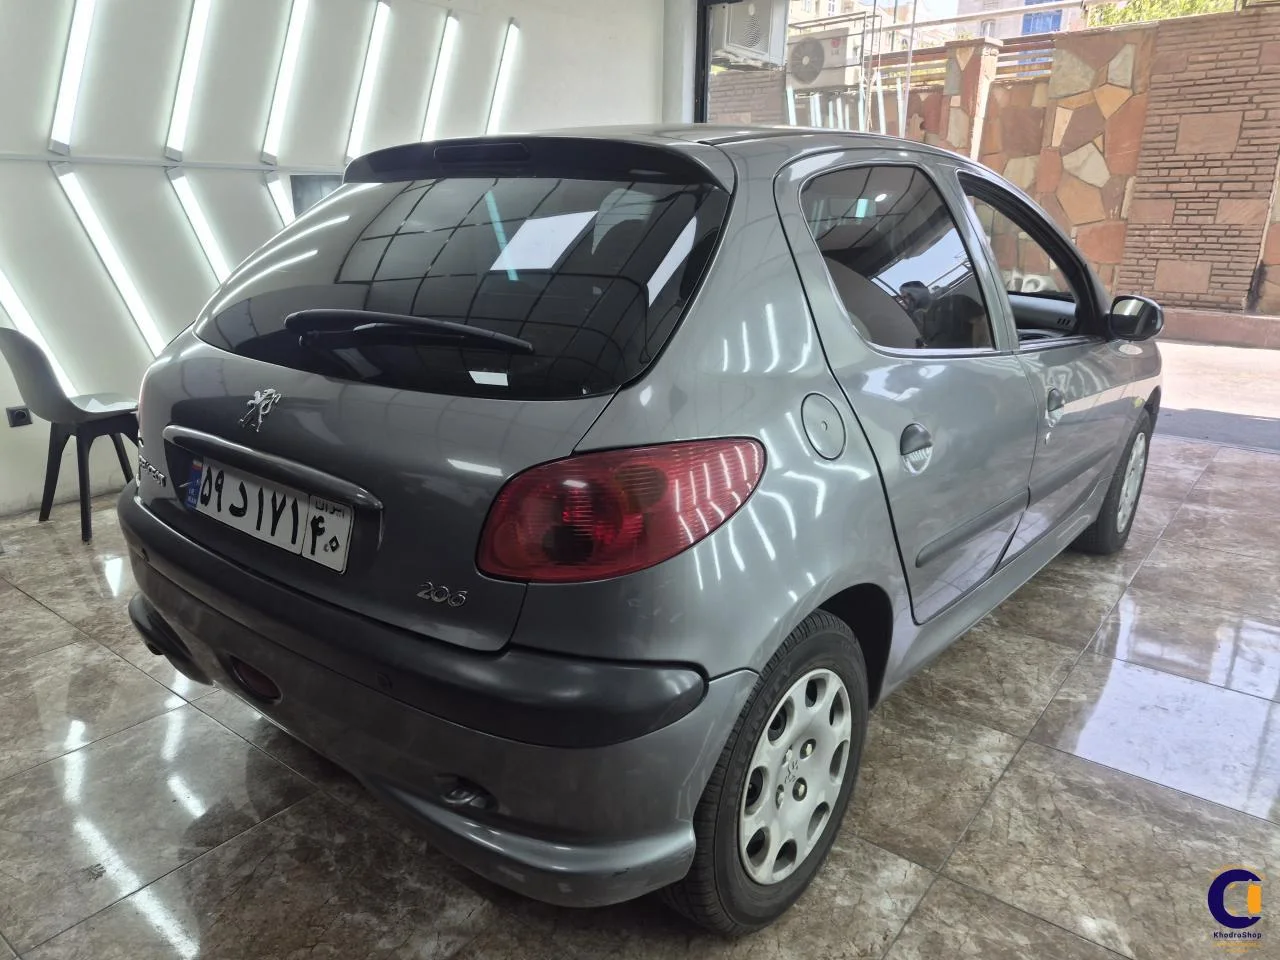
پژو 206 تیپ 5 مدل 1393؛ گزینهای آشنا برای کسانی که 206 را میپسندند.
پژو 206 SD V1 مدل 1386؛ یک گزینه قدیمیتر برای بررسی در بازار خودروهای کارکرده.
شاهین G دندهای مدل 1401؛ انتخابی جدیدتر برای خریدارانی که مدلهای تازهتر بازار را ترجیح میدهند.
امجی مدل 1391؛ گزینهای متفاوت برای کسانی که به دنبال خودرویی خارج از انتخابهای رایج هستند.
سمند LX ساده مدل 1392؛ یکی از گزینههای شناختهشده بازار خودروهای کارکرده.
طرح زمرد؛ سند از روز اول به نام خریدار
یک نمونه دیگر، طرح زمرد خودروشاپ است که در شرایط اعلامشده، سند از روز اول به نام خریدار قرار میگیرد:
| مدت | پیشپرداخت | قسط ماهانه | مجموع پرداخت |
|---|---|---|---|
| ۱۲ ماهه | ۴۴۰ میلیون تومان | ۸۴.۷ میلیون تومان | ۱.۴۵۶ میلیارد تومان |
| ۲۴ ماهه | ۴۹۵ میلیون تومان | ۵۵.۴۵۸ میلیون تومان | ۱.۸۲۵ میلیارد تومان |
این مقایسه به یک نکته مهم اشاره میکند: بهترین طرح اقساطی برای همه یکسان نیست.
کسی که درآمد ماهانه بالاتری دارد ممکن است ترجیح دهد پیشپرداخت کمتری بدهد و اقساط بیشتری پرداخت کند؛ در مقابل، فرد دیگری ممکن است سرمایه اولیه بیشتری داشته باشد و برای پایین آوردن قسط ماهانه، پیشپرداخت بیشتری پرداخت کند.
اگر قصد خرید خودرو کارکرده دارید، فقط اقساط را بررسی نکنید
در خرید خودرو صفر، وضعیت فنی و بدنه معمولاً نگرانی متفاوتی دارد؛ اما در خرید خودرو کارکرده موضوع کارشناسی اهمیت بیشتری پیدا میکند.
ممکن است یک کوییک کارکرده روی کاغذ قیمت مناسبی داشته باشد و حتی شرایط اقساطی خوبی برای آن ارائه شود، اما اگر خودرو سابقه تصادف سنگین، ایراد فنی یا وضعیت نامناسب بدنه داشته باشد، هزینه واقعی خرید شما بیشتر خواهد شد.
به همین دلیل پیش از نهایی کردن خرید، مواردی مثل:
وضعیت بدنه و رنگ
شاسی و ستونها
موتور و گیربکس
سیستم تعلیق و ترمز
کارکرد واقعی
سابقه تصادف
وضعیت لاستیکها و قطعات مصرفی
را بررسی کنید.
در واقع، خودروی قسطی خوب فقط خودرویی نیست که قسط ماهانه کمی داشته باشد؛ خودرویی است که در ازای پولی که پرداخت میکنید، ارزش واقعی مناسبی داشته باشد.
برای خرید ماشین قسطی از کجا گزینه مناسب پیدا کنیم؟
اگر هنوز بین چند مدل مردد هستید، بهتر است ابتدا خودروهای موجود را ببینید و بعد سراغ مقایسه شرایط خرید بروید.
در نمایشگاه آنلاین خودرو خودروشاپ میتوانید گزینههای مختلف خودرو را بررسی کنید و با شناخت بیشتری درباره مدل، قیمت و شرایط خودرو تصمیم بگیرید.
نمایشگاه آنلاین خودرو خودروشاپ
این روش مخصوصاً برای کسی که قصد خرید خودروی دست دوم دارد مفید است؛ چون قبل از اینکه وارد مذاکره و قرارداد شوید، دید بهتری نسبت به گزینههای موجود بازار پیدا میکنید.
کوییک را ۵ ساله بخریم یا مدت کوتاهتر؟
جواب این سؤال به توان پرداخت شما بستگی دارد.
اگر قسط ماهانه بالا برایتان مشکل ایجاد میکند، بازپرداخت بلندمدت میتواند فشار ماهانه را کمتر کند. اما اگر توان پرداخت بیشتری دارید، دوره کوتاهتر معمولاً باعث میشود مدت بدهی کمتر شود و مجموع پرداخت را بهتر مدیریت کنید.
به زبان ساده:
قسط کمتر = لزوماً خرید ارزانتر نیست.
قبل از انتخاب طرح، مجموع پرداخت نهایی را محاسبه کنید و آن را با ارزش خودرو مقایسه کنید.
همچنین اگر قرار است برای خرید کوییک سراغ گزینه کارکرده بروید، بهتر است ابتدا خودرو را از نظر فنی و بدنه بررسی کنید و سپس درباره شرایط مالی تصمیم بگیرید.
قبل از امضای قرارداد خرید اقساطی این موارد را چک کنید
هیچوقت فقط به مبلغ قسط اکتفا نکنید. قبل از قرارداد، دقیقاً مشخص کنید:
مبلغ نهایی خودرو چقدر است؟
پیشپرداخت دقیق چقدر است؟
تعداد اقساط چند عدد است؟
مبلغ هر قسط ثابت است یا ممکن است تغییر کند؟
مجموع کل پرداخت چقدر خواهد بود؟
شرایط چک یا ضمانت چگونه است؟
سند خودرو چه زمانی به نام خریدار میشود؟
شرایط تسویه زودتر چگونه است؟
در صورت تأخیر در پرداخت چه شرایطی وجود دارد؟
خودرو پیش از تحویل چه نوع کارشناسی و بررسیای شده است؟
همین جزئیات میتواند تفاوت بین یک خرید خودرو قسطی منطقی و یک قرارداد پرهزینه را مشخص کند.
کوییک قسطی را با «قسط ماهانه» انتخاب نکنید
اگر هدفتان خرید کوییک با اقساط ۵ ساله است، پایین بودن مبلغ قسط میتواند جذاب باشد؛ اما تصمیم نهایی نباید فقط بر اساس همین عدد گرفته شود.
پیشپرداخت، مجموع پرداخت، مدت بازپرداخت، شرایط قرارداد و مهمتر از همه ارزش واقعی خودرویی که میخرید را کنار هم بررسی کنید.
این موضوع در خرید خودرو کارکرده اهمیت بیشتری دارد؛ چون ممکن است دو خودرو با قیمت نزدیک، هزینه مالکیت و وضعیت فنی کاملاً متفاوتی داشته باشند.
در نهایت، بهترین خرید قسطی لزوماً خریدی نیست که کمترین قسط را دارد؛ خریدی است که با بودجه شما هماهنگ باشد و در برابر مجموع مبلغی که پرداخت میکنید، خودروی مناسبی در اختیارتان قرار دهد.


نظرات کاربران
نظرات کاربران