

 خرید خودرو
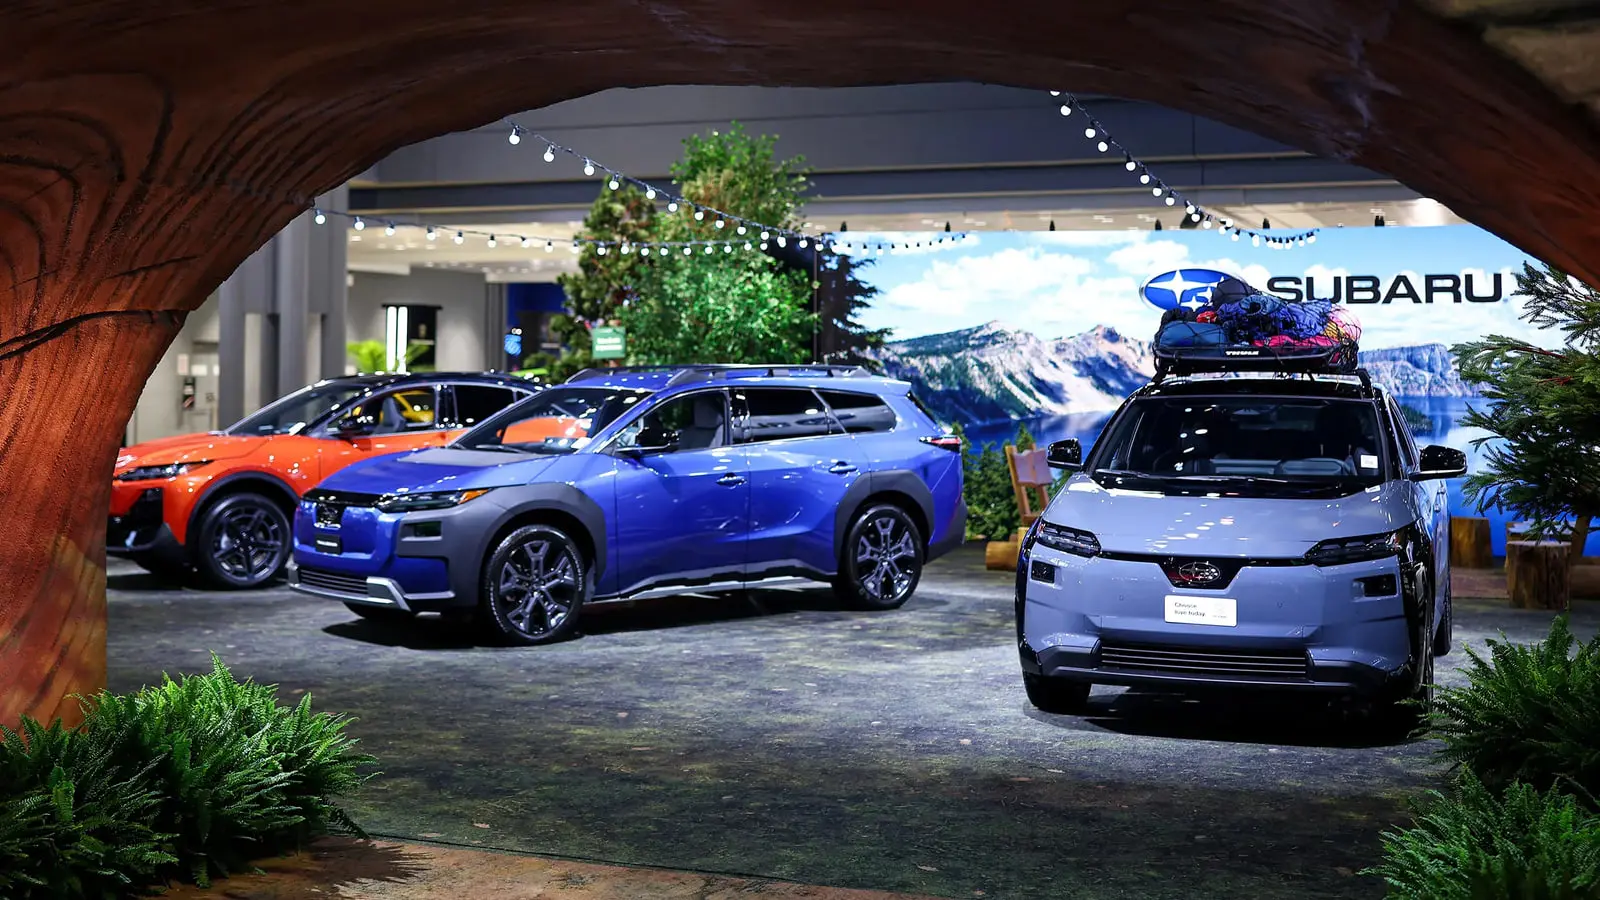
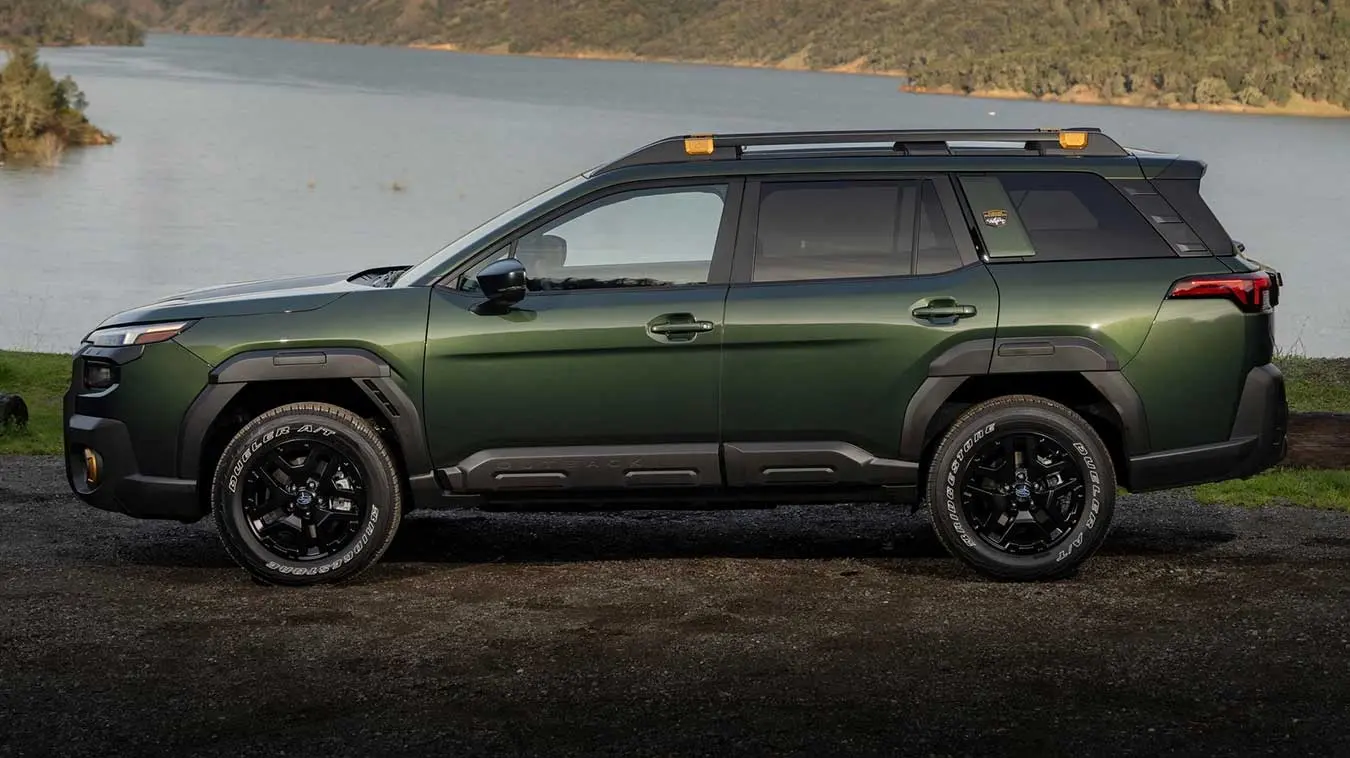
سوبارو در شرایطی سود عملیاتی فصلی خود را به ۴۶۶ میلیون دلار رسانده که فروشش در آمریکا ۱۰ درصد کاهش یافته است. این سود نسبت به دوره مشابه سال ۲۰۲۵ سهبرابر شده؛ نتیجهای که نشان میدهد برای ارزیابی عملکرد یک خودروساز، شمار خودروهای فروختهشده بهتنهایی کافی نیست. کاهش پرداختهای مربوط به مطالبات گارانتی، یکی از عوامل اصلی بهبود سود این شرکت ژاپنی بوده است.
بر اساس اطلاعات گزارش منتشرشده در ۲۱ آبان ۱۴۰۵، ساعت ۱۸:۰۰، به نقل از درایو، آمریکا سهمی ۷۳ درصدی از فروش جهانی سوبارو دارد. بنابراین افت فروش در این بازار، بخش بزرگی از کسبوکار شرکت را تحت تأثیر قرار میدهد. رشد سود همزمان با این کاهش، اهمیت هزینههایی را نشان میدهد که پس از فروش خودرو ایجاد میشوند؛ از تعمیرات گارانتی و اجرای فراخوان گرفته تا تعهداتی که ممکن است سالها در حسابهای خودروساز باقی بمانند.
اعداد عملکرد سوبارو چه چیزی را نشان میدهند؟
نکته اصلی گزارش، فاصله گرفتن روند فروش از روند سود عملیاتی است. فروش کمتر معمولاً فشار بر درآمد و سودآوری را افزایش میدهد، اما شدت این فشار به هزینهها، قیمت فروش و ترکیب محصولات نیز بستگی دارد. در مورد سوبارو، کاهش مخارج مرتبط با گارانتی توانسته در کنار سایر عوامل، بخشی از فشار افت فروش را جبران کند.
- فروش فصلی سوبارو در آمریکا: کاهش ۱۰ درصدی.
- سهم آمریکا از فروش جهانی این برند: ۷۳ درصد.
- سود عملیاتی گزارششده: ۴۶۶ میلیون دلار.
- تغییر سود عملیاتی نسبت به دوره مشابه سال ۲۰۲۵: سهبرابر شدن.
- یکی از عوامل اصلی بهبود سود: کاهش پرداخت بابت مطالبات گارانتی.
این ارقام به معنای آن نیستند که تمام رشد سود از بهبود کیفیت حاصل شده است. قیمتگذاری، سهم مدلهای مختلف از فروش، نرخ ارز و هزینههای تولید نیز میتوانند نتیجه مالی را تغییر دهند. بااینحال، اشاره مستقیم سوبارو به کاهش پرداختهای گارانتی نشان میدهد هزینه خرابی خودروهای فروختهشده، سهم قابلاندازهگیری در عملکرد مالی شرکت داشته است.
وابستگی بالای سوبارو به بازار آمریکا نیز اهمیت این نتیجه را بیشتر میکند. افت ۱۰ درصدی در بازاری که نزدیک به سهچهارم فروش جهانی برند را در اختیار دارد، اتفاقی فرعی نیست. حفظ سودآوری در چنین وضعیتی، فقط به فروش خودروهای جدید وابسته نیست؛ کنترل تعهدات محصولات قبلی هم اهمیت پیدا میکند.
چرا هزینه خودرو پس از فروش برای سازنده تمام نمیشود؟
دریافت پول فروش، پایان رابطه مالی خودروساز با محصول نیست. خودرو ممکن است در دوره گارانتی به تعمیر نیاز پیدا کند یا بعدتر مشمول فراخوان شود. در هر دو حالت، بخشی از هزینه به سازنده بازمیگردد؛ هرچند گارانتی و فراخوان از نظر ماهیت تعهد و شیوه رسیدگی، یکسان نیستند.
خودروساز هنگام فروش برای تعهدات آینده گارانتی ذخیره در نظر میگیرد. این ذخیره بر پایه برآورد خرابیها و هزینه رسیدگی به آنها شکل میگیرد. اگر تعداد خرابیها یا مخارج تعمیر از انتظار اولیه بیشتر شود، شرکت باید ذخیره را افزایش دهد و هزینه بیشتری شناسایی کند. به این ترتیب، مشکل خودروهای فروختهشده در گذشته میتواند سود دوره جاری را کاهش دهد.
کاهش مطالبات گارانتی مسیر معکوس را ایجاد میکند: پرداخت نقدی کمتر میشود و فشار برای شناسایی هزینههای مرتبط کاهش مییابد. البته زمان ثبت هزینه در حسابها الزاماً با زمان پرداخت پول یکسان نیست. به همین دلیل، برای فهم اثر کیفیت بر عملکرد مالی باید هم هزینه شناساییشده و هم جریان نقدی را در نظر گرفت.
در این چارچوب، کنترل کیفیت صرفاً یک فعالیت مهندسی نیست. هر خرابی پیشگیریشده میتواند از تعهدی مالی جلوگیری کند که در غیر این صورت، ماهها یا سالها پس از تحویل خودرو ظاهر میشد.
فراخوان خودرو چه هزینههایی پشت تعویض یک قطعه دارد؟
برای مالک، فراخوان ممکن است با گرفتن نوبت، مراجعه به نمایندگی و تحویل گرفتن خودروی تعمیرشده پایان یابد. برای خودروساز، همین فرایند مجموعهای از هزینههای مستقیم و غیرمستقیم دارد. قیمت قطعه یا زمان نصب نرمافزار، تنها بخشی از صورتحساب است.
- تأمین قطعات جایگزین و پرداخت دستمزد اجرای تعمیر در شبکه خدمات.
- حملونقل، انبارداری و توزیع قطعات میان نمایندگیها.
- شناسایی خودروهای مشمول و اطلاعرسانی به مالکان.
- توسعه و بررسی راهحل فنی برای برطرف کردن نقص.
- مدیریت پروندههای حقوقی و در صورت وقوع تصادف یا آسیب بدنی، هزینههای احتمالی جبران خسارت.
فشار عملیاتی نیز اهمیت دارد. وقتی بخشی از ظرفیت تعمیرگاهها به فراخوان اختصاص پیدا میکند، ممکن است زمان کمتری برای خدمات درآمدزا باقی بماند. توقف فروش خودروهای مشمول و تأخیر در تحویل نیز میتوانند فعالیت تجاری را مختل کنند. افت احتمالی ارزش خودروهای دستدوم و افزایش ذخایر گارانتی، از دیگر پیامدهایی هستند که میتوانند حاشیه سود را تحت فشار بگذارند.
برخی آثار با تأخیر آشکار میشوند. افزایش خرابیها، دادههای مربوط به ریسک را تغییر میدهد، میتواند هزینه قراردادهای خدماتی را بالا ببرد و مذاکره با تأمینکنندگان را پیچیدهتر کند. بنابراین، حتی پایان عملیات تعمیر به معنای بسته شدن تمام آثار مالی یک فراخوان نیست.
فراخوان ۶۳۵ هزار دستگاهی هوندا؛ نرمافزار هم هزینه خدمات دارد
نمونه هوندا نشان میدهد که فراخوان الزاماً به تعویض قطعات مکانیکی محدود نیست. این شرکت همزمان فراخوانی برای حدود ۶۳۵ هزار خودرو اعلام کرده است. نقص سامانه فرمان برقی میتواند حالت ایمن سیستم را بدون ضرورت فعال کند. راهحل اعلامشده، بهروزرسانی نرمافزار است، اما اجرای آن همچنان به مراجعه حضوری نیاز دارد.
- تعداد خودروهای مشمول: حدود ۶۳۵ هزار دستگاه.
- مدلهای نامبردهشده: هوندا پایلوت، آکورا TLX و آکورا MDX.
- بازه مدلسال: برخی خودروهای سالهای ۲۰۲۱ تا ۲۰۲۵.
- ایراد اعلامشده: احتمال فعال شدن غیرضروری حالت ایمن سامانه فرمان برقی.
- روش رفع نقص: بهروزرسانی نرمافزاری در نمایندگی، بدون امکان نصب از راه دور توسط مالک.
تفاوت میان نصب از راه دور و مراجعه حضوری، در این مقیاس قابلتوجه است. صدها هزار مراجعه باید برنامهریزی و اجرا شوند و هر خودرو بخشی از زمان نیروی خدمات و ظرفیت تعمیرگاه را اشغال میکند. حتی اگر کار روی هر دستگاه کوتاه باشد، مجموع زمان موردنیاز در چنین ناوگانی بزرگ خواهد بود.
هزینه دقیق این فراخوان در منبع اعلام نشده و نمیتوان رقم قابل اتکایی برای آن تعیین کرد. آنچه روشن است، بار عملیاتی مراجعه حضوری است. نرمافزاری بودن راهحل، بهخودیخود به معنای کمهزینه بودن اجرای آن نیست.
تعداد خودروها و زمان کشف نقص چگونه صورتحساب را تغییر میدهند؟
شدت فنی ایراد، تنها معیار هزینه یک فراخوان نیست. تعداد خودروهای مشمول، قیمت قطعه، پیچیدگی تعمیر، زمان لازم برای هر دستگاه و درصد مراجعه مالکان، همگی بر هزینه نهایی اثر میگذارند. به همین دلیل، یک ایراد نرمافزاری گسترده گاهی میتواند از یک نقص مکانیکی محدود پرهزینهتر باشد؛ بهخصوص اگر حضور خودرو در نمایندگی الزامی باشد.
زمان شناسایی مشکل نیز تعیینکننده است. اگر نقص پیش از تولید انبوه پیدا شود، اصلاح ممکن است به تغییر طراحی یا فرایند مونتاژ محدود بماند. اما کشف همان ایراد پس از توزیع خودروها، نیاز به ارتباط با مالکان، تأمین قطعه، حملونقل و اجرای عملیات خدماتی ایجاد میکند.
گسترش ناوگان مشمول، هزینههای کوچک هر مراجعه را به رقمی بزرگ تبدیل میکند. این همان نقطهای است که سرمایهگذاری زودهنگام در آزمون قطعات، کنترل کیفیت تأمینکنندگان و ردیابی نقصهای تکرارشونده، ارزش مالی خود را نشان میدهد. قابلیت بهروزرسانی از راه دور نیز برای مشکلات قابلرفع با نرمافزار میتواند بخشی از بار مراجعه حضوری را کاهش دهد.
۴۶۶ میلیون دلار سود عملیاتی، نه سود خالص
برای تفسیر درست عملکرد سوبارو باید نوع سود را دقیق نگه داشت. رقم ۴۶۶ میلیون دلار، سود عملیاتی است و نباید آن را سود خالص شرکت دانست. سود خالص پس از در نظر گرفتن هزینههای مالی، مالیات و اقلام غیرعملیاتی به دست میآید؛ مواردی که میتوانند نتیجه نهایی را تغییر دهند.
منبع، رقم سود خالص سوبارو را ارائه نکرده است. بنابراین نمیتوان از سهبرابر شدن سود عملیاتی نتیجه گرفت که سود خالص نیز به همین نسبت رشد کرده است. بهبود عملیات معمولاً زمینه مساعدتری برای افزایش سود نهایی فراهم میکند، مشروط بر اینکه سایر هزینهها افزایش قابلتوجهی نداشته باشند.
کاهش مخارج گارانتی نیز بهتنهایی اثباتکننده رفع همه مشکلات کیفیتی یا پایداری این روند در فصلهای بعد نیست. نتیجه قابل دفاع این است که در دوره گزارششده، کاهش این پرداختها یکی از عوامل اصلی بهبود سود عملیاتی بوده است.
نتیجه برای خودروساز و خریدار چیست؟
عملکرد سوبارو نشان میدهد فروش بیشتر تنها راه تقویت سود نیست. مهار خرابیها و تعهدات گارانتی میتواند بخشی از فشار کاهش فروش را جبران کند. برای خودروساز، آزمون دقیقتر، نظارت بر تأمینکنندگان و کشف زودهنگام نقص، ابزار محافظت از حاشیه سود هستند؛ برای خریدار نیز سابقه رسیدگی به ایرادها، وضعیت گارانتی و اجرای فراخوانهای مربوط به خودرو، اطلاعاتی مهم در ارزیابی هزینه مالکیت محسوب میشوند.
البته کیفیت نمیتواند در هر شرایطی جای افت فروش را بگیرد و نتیجه سوبارو نیز چنین ادعایی را ثابت نمیکند. پیام روشن این گزارش، اهمیت هزینههایی است که پس از تحویل خودرو ادامه پیدا میکنند؛ هزینههایی که کنترل آنها هم به مالک کمک میکند و هم به صورتهای مالی سازنده.
برای خریدارانی که در کنار بررسی وضعیت فنی و هزینه نگهداری، به شیوه تأمین بودجه هم توجه دارند، در خودروشاپ امکان خرید اقساطی خودرو کارکرده مدل ۱۳۹۰ به بالا، با شرایط منعطف و ضمانت معتبر تا سقف ۸۰۰ میلیون تومان فراهم است.



نظرات کاربران
نظرات کاربران